Domain gratis-mitspielen.de kaufen?
Wir ziehen mit dem Projekt
gratis-mitspielen.de um.
Sind Sie am Kauf der Domain
gratis-mitspielen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gratis-mitspielen.de kaufen?
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preisausschreiben, Fachbücher von Adrian BrommePreisausschreiben sind ein Instrument zur wirtschaftlichen Beschaffung von Dienstleistungen. Die Person, die die Belohnung verspricht, kann Preisausschreiben nutzen, um von den Teilnehmern verschiedene Dienstleistungen anzufordern, muss jedoch nur für die in Anspruch genommenen Dienstleistungen bezahlen. Preisausschreiben sind einseitige rechtliche Handlungen. Die Teilnehmer müssen an der Übertragung der Rechte an dem Wettbewerbsbeitrag teilnehmen. Verträge über Preisausschreiben sind eine Reaktion auf die funktionalen Schwächen einseitiger Preisausschreiben.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
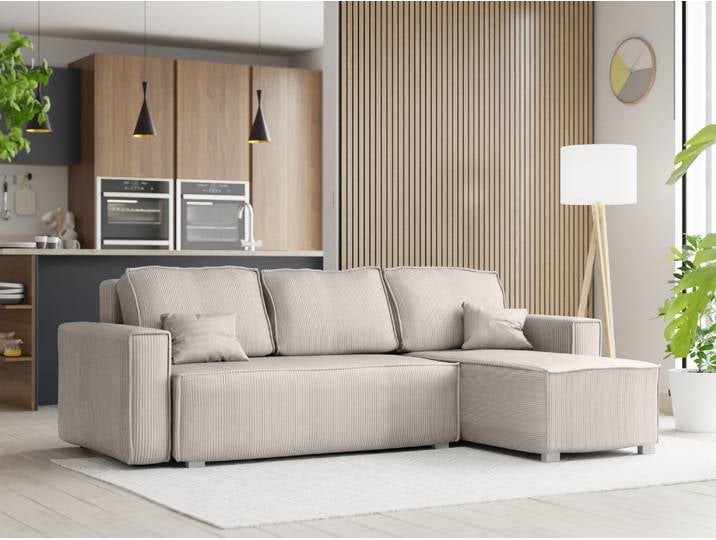
AKTION Hellbeiges Ecksofa SMART COSARO, beidseitig + 2 Kissen GRATIS II. WahlAKTION Hellbeiges Ecksofa SMART COSARO, beidseitig + 2 Kissen GRATIS II. Wahl. Aussehen des Sofas Produktdetails: Eckig, L-Form Sofa Größe: Sofa 230 cm Farbe: Hellbeige Variante der Ecke: Universalecke Verschluss des Kissens 34 x 47 cm: Reißverschluss Bezug: POSO 100 Hinweis: Das Dekor des Sperrholzes im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Die Struktur besteht aus massivem Holz und hochwertigem Spanplatten. Zusätzliches Material des Sofagestells ist Sperrholz und Hartfaserplatte. Die Sitzflächen der Sofagarnitur bestehen aus T30-Polyurethanschaum. Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Cord (Velour) Schaumtyp: T30 Polyurethan Sitztyp: Schaumkern mit Federn Federn: Wellenfedern Füllung des Kissens 34 x 47 cm: Schaumstoff Verschleißfestigkeit (Martindale): 35 000 Abmessungen des Sofas Breite: 230 cm (Fertigungstoleranz +5 cm) Tiefe: 140 cm Höhe: 83 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm Liegefläche: 140 x 200 cm Kissengröße: 34 x 47 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Bettfunktion Ausziehbar zur Liegefläche: Ja Art der Ausziehfunktion: Manuell ohne Auszugsmechanismus Geliefert in zerlegtem Zustand. Poso Der plüschige weiche Stoff Poso erinnert in seiner Optik an Cord. Sein einzigartiger 3D-Effekt ist angenehm zu berühren, darüber hinaus ist er sehr robust und strapazierfähig. Die feinen Härchen auf der Oberfläche lassen sich leicht mit speziellen Mitteln für Polstermöbel reinigen. Aufgrund seiner einzigartigen Eigenschaften wird es als Polsterstoff für Sofagarnituren, Sessel und Stühle verwendet. Es ist aus 100% Polyester mit hoher Grammatur hergestellt. Ein wichtiger Parameter der verwendeten Stoffe ist deren Festigkeit und Verschleißfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen bedeutet dies, dass der Stoff nach Erreichen einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Der Stoff Poso hat stolze 35 000 Zyklen. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Beige413,00 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sachversicherung, Fachbücher von Bernhard Pichler, Andreea-Rebeca Bührer, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preisausschreiben, Fachbücher von Adrian BrommePreisausschreiben sind ein Instrument zur wirtschaftlichen Beschaffung von Dienstleistungen. Die Person, die die Belohnung verspricht, kann Preisausschreiben nutzen, um von den Teilnehmern verschiedene Dienstleistungen anzufordern, muss jedoch nur für die in Anspruch genommenen Dienstleistungen bezahlen. Preisausschreiben sind einseitige rechtliche Handlungen. Die Teilnehmer müssen an der Übertragung der Rechte an dem Wettbewerbsbeitrag teilnehmen. Verträge über Preisausschreiben sind eine Reaktion auf die funktionalen Schwächen einseitiger Preisausschreiben.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AKTION Hellbeiges Ecksofa SMART COSARO, beidseitig + 2 Kissen GRATIS II. WahlAKTION Hellbeiges Ecksofa SMART COSARO, beidseitig + 2 Kissen GRATIS II. Wahl. Aussehen des Sofas Produktdetails: Eckig, L-Form Sofa Größe: Sofa 230 cm Farbe: Hellbeige Variante der Ecke: Universalecke Verschluss des Kissens 34 x 47 cm: Reißverschluss Bezug: POSO 100 Hinweis: Das Dekor des Sperrholzes im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Die Struktur besteht aus massivem Holz und hochwertigem Spanplatten. Zusätzliches Material des Sofagestells ist Sperrholz und Hartfaserplatte. Die Sitzflächen der Sofagarnitur bestehen aus T30-Polyurethanschaum. Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Cord (Velour) Schaumtyp: T30 Polyurethan Sitztyp: Schaumkern mit Federn Federn: Wellenfedern Füllung des Kissens 34 x 47 cm: Schaumstoff Verschleißfestigkeit (Martindale): 35 000 Abmessungen des Sofas Breite: 230 cm (Fertigungstoleranz +5 cm) Tiefe: 140 cm Höhe: 83 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm Liegefläche: 140 x 200 cm Kissengröße: 34 x 47 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Bettfunktion Ausziehbar zur Liegefläche: Ja Art der Ausziehfunktion: Manuell ohne Auszugsmechanismus Geliefert in zerlegtem Zustand. Poso Der plüschige weiche Stoff Poso erinnert in seiner Optik an Cord. Sein einzigartiger 3D-Effekt ist angenehm zu berühren, darüber hinaus ist er sehr robust und strapazierfähig. Die feinen Härchen auf der Oberfläche lassen sich leicht mit speziellen Mitteln für Polstermöbel reinigen. Aufgrund seiner einzigartigen Eigenschaften wird es als Polsterstoff für Sofagarnituren, Sessel und Stühle verwendet. Es ist aus 100% Polyester mit hoher Grammatur hergestellt. Ein wichtiger Parameter der verwendeten Stoffe ist deren Festigkeit und Verschleißfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen bedeutet dies, dass der Stoff nach Erreichen einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Der Stoff Poso hat stolze 35 000 Zyklen. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Beige413,00 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
AKTION Ausziehbare, beidseitige Ecksofa VENORIA 220x143 cm, cremefarben + 2 Kissen GRATIS II. WahlAKTION Ausziehbare, beidseitige Ecksofa VENORIA 220x143 cm, cremefarben + 2 Kissen GRATIS II. Wahl. Aussehen des Sofas Produktdetails: Ecksofa in L-Form Größe: Über 200 cm Farbe: Cremefarben Bezug: Cosmic 10 Material des Sofas Bezugsmaterial: Velour Zusammensetzung des Bezugs: 100% Polyester Verschleißfestigkeit (Martindale): 50.000 Zyklen Sitztyp: Wellenfedern und Polsterschaum Schaumtyp: T30 (mittlere Härte) Konstruktion: Massivholz und Spanplatten Abmessungen des Sofas (Toleranz +/- 3 %) Breite: 220 cm Tiefe: 143 cm Höhe: 84 cm / 74,5 cm Sitzbreite: 198 cm Sitzhöhe: 38 cm Sitztiefe: 53 cm / 105 cm Höhe der Füße: 4 cm Schlaffläche: 118 x 200 cm Tragfähigkeit: 110 kg / 1 Sitzplatz Gewicht: 83 kg (brutto) Ausstattung Stauraum: Ja Platzierung des Stauraums: Unter dem Sitzbereich des Sofas Rückenkissen mit Reißverschluss (3 Stk.), gefüllt mit zerkleinertem PU-Schaum 2 kleine Dekokissen mit Reißverschluss Rückseite des Sofas ist gepolstert Wird in zerlegtem Zustand geliefert Hinweis: Das Dekor der Spanplatten im Innern des Sofas kann von der Produktfoto abweichen Bettfunktion Ausziehfunktion: Ja Bettenmaß: 118 x 200 cm Ausziehart: Manuell mit klappbaren Rückenlehnen Stoff Cosmic Der Stoff Cosmic ist ein strukturierter Velour aus 100% Polyester, der luxuriöses Aussehen mit hoher Beständigkeit für den täglichen Gebrauch verbindet. Dank eines Gewichts von 240 g/m² wirkt er fest und hochwertig, ist dabei aber angenehm weich im Griff. Im Martindale-Beständigkeitstest erreicht er 50.000 Zyklen, was ihn zur idealen Wahl für Polstermöbel in Haushalten mit höherer Belastung macht. Die Beständigkeit gegen Pilling 4/5 und die Lichtechtheit 4/5 gewährleisten, dass der Stoff seinen Look und seine Farbbeständigkeit langfristig behält. Ein praktischer Vorteil ist auch die begrenzte Flüssigkeitsaufnahme, die die Pflege erleichtert. Cosmic eignet sich perfekt für Sofas, Eckgarnituren, Sessel und dekorative Accessoires. Dank seiner Beständigkeit ist er auch eine gute Wahl für Haushalte mit Haustieren. Um das schöne Aussehen zu bewahren, empfehlen wir das regelmäßige Absaugen mit einem weichen Aufsatz und das rasche Entfernen von eventuellen Verschmutzungen mit einem feuchten Tuch. Farbe:Creme275,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.